
_5.51.01 p. m.9380_sq.png?w=1024&q=75)
La diplomacia británica respaldó a las empresas operadoras frente a las medidas impulsadas por la Cancillería.
El Reino Unido rechazó los reclamos argentinos y defendió el proyecto "Sea Lion"
Leer más (2 min)
Actualidad -

Suscribite a las notificaciones y enterate de todo.
Un estudio de la UBA y el Movimiento Evita reveló que más del 70% de las familias de sectores populares recurre al crédito para subsistir, enfrentando altos niveles de morosidad y tasas usurarias.
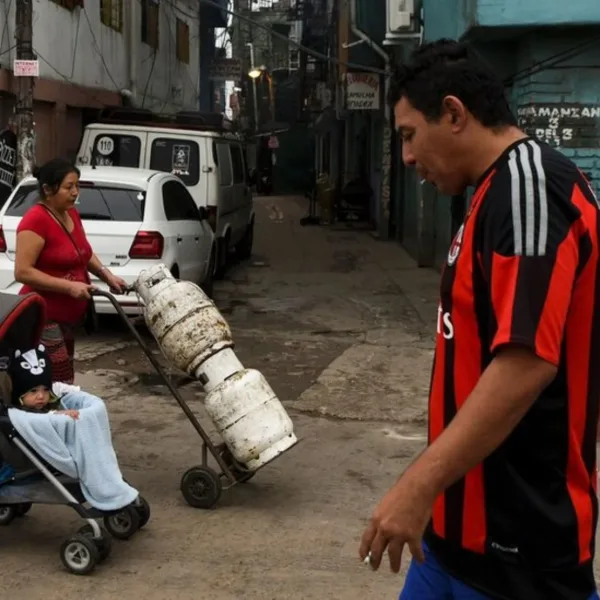
Un relevamiento realizado en los barrios populares de la Ciudad Autónoma de Buenos Aires encendió las alarmas sobre las condiciones de subsistencia de las familias vulnerables. Según el estudio elaborado por la Facultad de Ciencias Sociales de la UBA y el Movimiento Evita, más de siete de cada diez hogares debieron endeudarse para cubrir gastos esenciales. La compra de alimentos lidera las razones principales para la toma de compromisos financieros.
El informe preciso que el 71,8 % de los hogares en sectores vulnerables utilizó tarjetas de crédito o solicitó préstamos durante los últimos dos años. Entre quienes requirieron financiamiento externo, el 73 % destinó los fondos a la compra de productos de la canasta básica. En tanto, un 54 % utilizó el dinero para cubrir gastos de salud, mientras que un 44 % debió financiar el pago de servicios públicos esenciales.
Frente a las severas restricciones impuestas por la banca tradicional, la mayor parte de las familias debió recurrir a circuitos alternativos e informales. El estudio detalló que solo un 32 % logró acceder a créditos bancarios regulares. La mayoría optó por billeteras digitales, préstamos entre allegados, compras a fiado en almacenes de barrio y el recurso a prestamistas informales con elevadas tasas de interés.
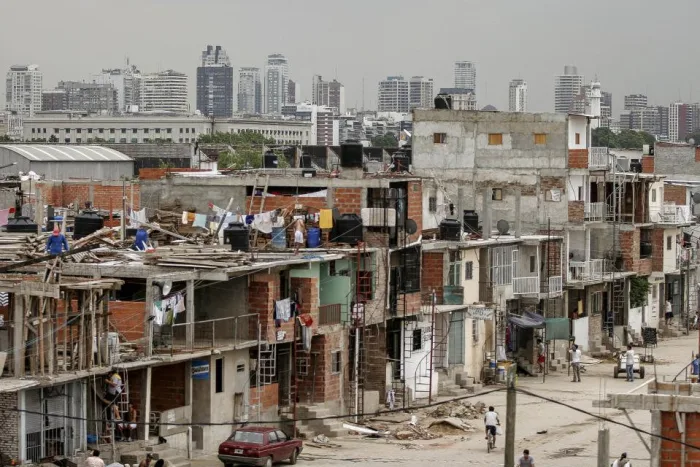
La combinación entre la caída del poder adquisitivo y las condiciones crediticias desfavorables generó una fuerte acumulación de morosidad en los hogares. El 66,2 % de los encuestados que solicitaron préstamos admitió no estar al día con los pagos correspondientes. Además, en el segmento de usuarios de tarjetas de crédito, más del 56 % registra atrasos significativos que superan en muchos casos los tres meses de demora.
Desde las organizaciones sociales advirtieron que la falta de liquidez obliga a los vecinos a tomar nuevas deudas para saldar los compromisos contraídos previamente. Los referentes del sector señalaron que las familias se ven arrastradas a un espiral financiero insostenible para garantizar la subsistencia diaria. La imposibilidad de afrontar las cuotas consolida un escenario de vulnerabilidad extrema en la economía doméstica de las villas porteñas.
El diagnóstico presentado por los investigadores de la Universidad de Buenos Aires reactivó el reclamo de políticas públicas para frenar los abusos en el financiamiento informal. Diversos sectores impulsan proyectos de ley para regular a las agencias de cobro y ofrecer mecanismos de desendeudamiento a las familias afectadas. Mientras tanto, la crisis de ingresos continúa empujando a los sectores populares a recurrir al crédito para responder a sus necesidades básicas.
La diplomacia británica respaldó a las empresas operadoras frente a las medidas impulsadas por la Cancillería.
Actualidad -
Lo anunció el ministro de Economía, Luis Caputo. Para 2027, Economía prevé seguir el mismo camino "cumpliendo con todas sus obligaciones" por cuarto ejercicio consecutivo.
Actualidad -
La propuesta toma como punto de partida la relación genuina que el piloto de la escudería Alpine construyó con los argentinos.
Deportes -
La viuda y el hijo del músico rechazaron las versiones apócrifas difundidas en redes sociales.
Actualidad -
El proyecto de Simón Saieg Pascual se mete de lleno en la cultura rave con un álbum producido íntegramente de manera independiente. Paternidad, infancia, tecnología y fiesta se cruzan en un trabajo que también cuenta con colaboraciones de Lali, Joven Breakfast y Fiah.
Musica -
Repasamos cinco estrenos para que puedas maratonear el fin de semana. Lanzamientos, nuevos episodios y más.
Cine y series -
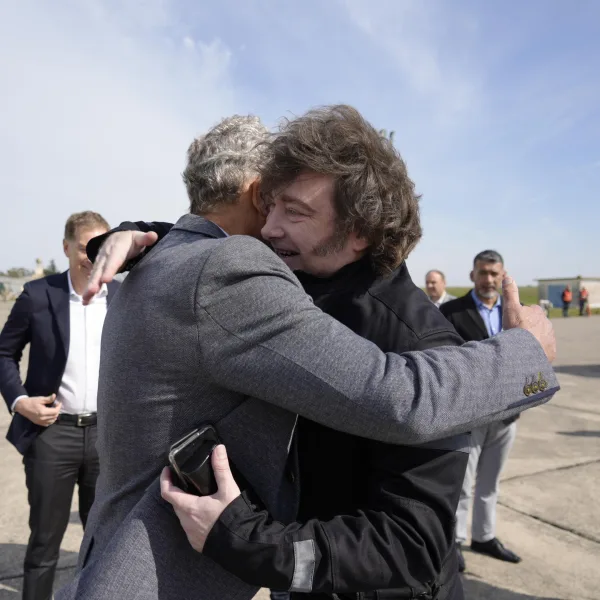
El Presidente supervisó proyectos del RIGI por más de USD 3.400 millones y encabezó una convocatoria partidaria.
Actualidad -
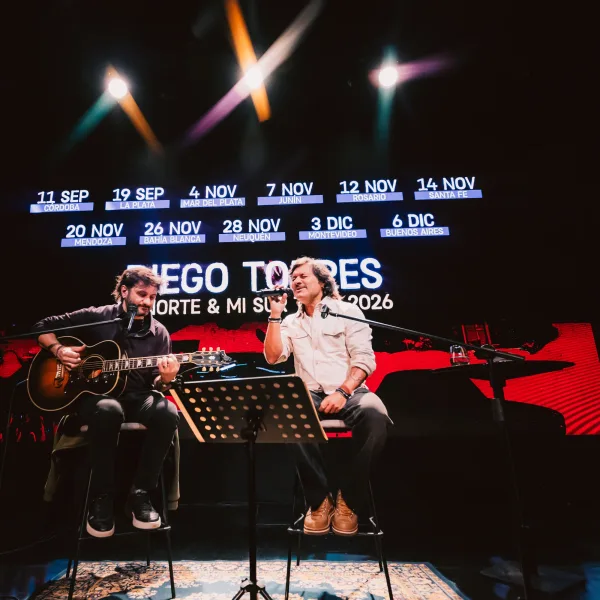
Diego Torres habló de la gira internacional de “Mi norte y mi sur”, su último álbum, y de aquello que lo atraviesa: los amores, las despedidas que nunca llegan, la muerte, su hija Nina y la necesidad de aprender a disfrutar el presente. “La vida son momentitos y no nos olvidemos de que todo pasa muy rápido”, resumió en diálogo con Filo.news.
Por Erika Cabrera · Musica -
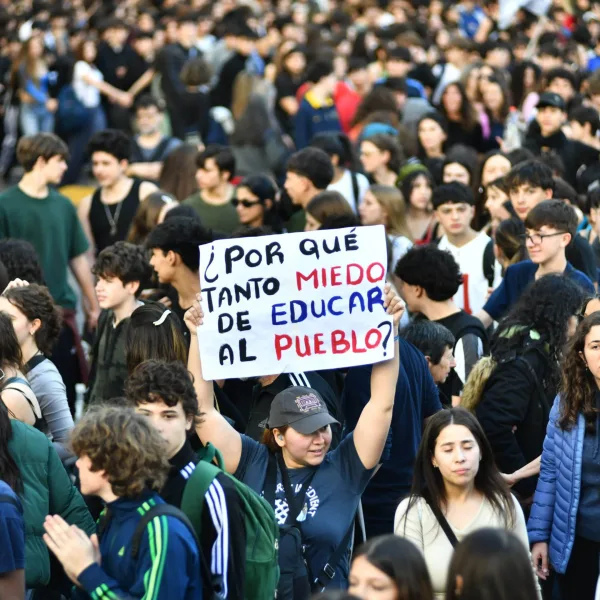
Tras rechazar la oferta del 3%, los sindicatos anunciaron un paro rotativo de 23 días y una nueva movilización a Tribunales.
Actualidad -
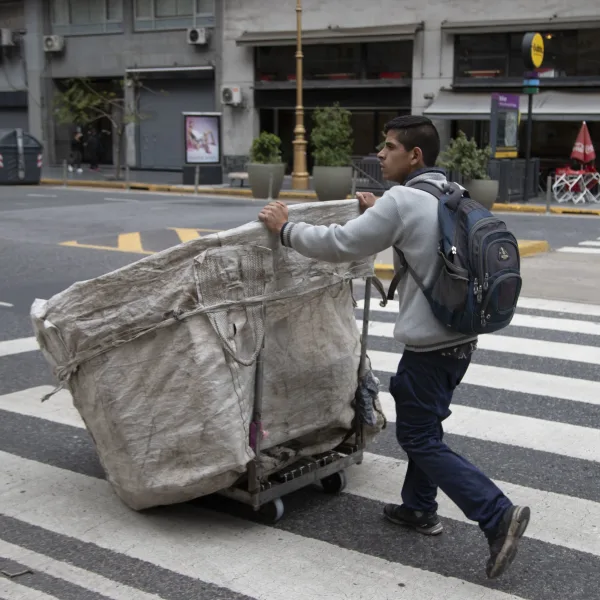
Por su parte, la tasa de empleo, que mide la proporción de personas ocupadas con relación a la población total, se ubicó en 45,0%.
Actualidad -
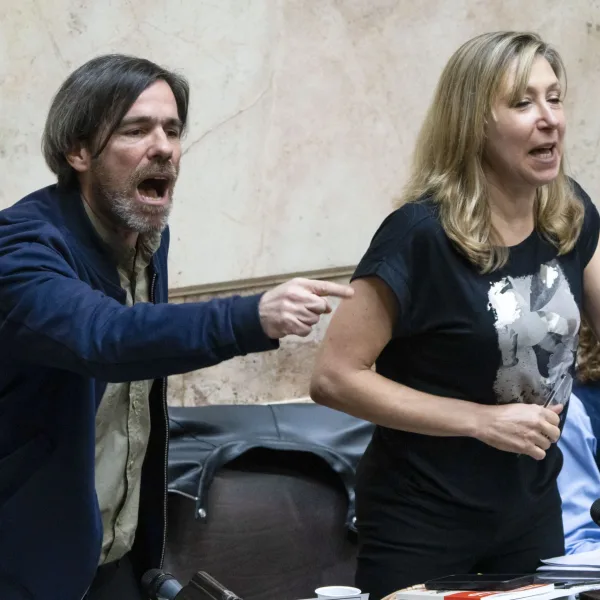
La movilización convocada por Myriam Bregman y Nicolás del Caño será este sábado 19 de septiembre. La concentración principal comenzará en Plaza Congreso y terminará en Plaza de Mayo. También habrá réplicas en más de 30 ciudades.
Actualidad -
_5.23.09 p. m.1856_sq.png?w=1024&q=75)
Viajamos hasta Santiago de Chile para conversar con Paula Luchsinger, Amparo Noguera y Clemente Rodríguez acerca de la historia que narra la búsqueda de la verdad en una familia llena de secretos.
Por Camila Romanazzi · Espectáculos -
La medida se suma a la prohibición de ingresar a estadios y espectáculos masivos.
Actualidad -

La Policía Bonaerense realizó este viernes un allanamiento en un barrio cerrado de Escobar, donde detuvo a Carlos “Mauri” Fernández.
Actualidad -
La diplomacia británica respaldó a las empresas operadoras frente a las medidas impulsadas por la Cancillería.
Actualidad -
Lo anunció el ministro de Economía, Luis Caputo. Para 2027, Economía prevé seguir el mismo camino "cumpliendo con todas sus obligaciones" por cuarto ejercicio consecutivo.
Actualidad -
El fallo la obliga a abonar el monto fijado, retirar los posteos en sus redes y asumir los costos del proceso.
Actualidad -